Project Description
Una pensione può aumentare e, nello stesso tempo, valere sempre meno. Lo sosteniamo da oltre dieci anni: dal 2014 portiamo avanti la battaglia per una corretta rivalutazione delle pensioni e per la tutela del potere d’acquisto di tutti i pensionati. Oggi nuovi numeri mostrano quanto possa diventare pesante, anno dopo anno, il conto di una rivalutazione che non recupera pienamente l’inflazione. Un vero e proprio salasso, come lo definisce anche una recente analisi del Dataroom del Corriere della Sera, della quale condividiamo le preoccupazioni. E mentre il sistema pensionistico si sposta progressivamente dal retributivo al contributivo, il problema rischia di diventare ancora più serio per i pensionati di domani.
Ci sono numeri che, presi da soli, sembrano raccontare una buona notizia. Nel caso ricostruito dal Dataroom, il pensionato preso come esempio percepisce nel 2012 2.500 euro lordi al mese, circa 1.674 euro netti. Nel 2025 il suo assegno è arrivato a 2.826 euro lordi, circa 1.917 euro netti. La cifra sul cedolino è aumentata, ma nello stesso periodo sono aumentati anche i prezzi e la pensione non è riuscita a recuperare integralmente il costo della vita.
Ed è esattamente il problema sul quale richiamiamo l’attenzione dal 2014. Da oltre dieci anni sosteniamo che per valutare davvero l’andamento di una pensione non basta guardare quanti euro vengono accreditati ogni mese: bisogna capire quanto valgono realmente quei soldi e quanto potere d’acquisto è stato perso nel tempo.
Oggi i calcoli pubblicati dal Dataroom, realizzati con il supporto del Centro Studi e Ricerche Itinerari Previdenziali, danno una dimensione molto concreta a questo fenomeno. Tra il 2012 e il 2025 il pensionato dell’esempio avrebbe percepito 37.498 euro lordi in meno rispetto a quanto avrebbe ricevuto se la sua pensione fosse sempre cresciuta quanto il costo della vita. Come lui, secondo l’analisi, ci sarebbero circa 3,3 milioni di pensionati appartenenti al cosiddetto ceto medio pensionistico.
Quasi 37.500 euro in tredici anni non possono essere liquidati come un dettaglio tecnico o come una questione di pochi decimali. Quando la pensione rappresenta il reddito con cui una persona deve vivere, significa incidere concretamente sulla capacità di affrontare le spese quotidiane. Ed è per questo che condividiamo la durezza con cui l’articolo del Corriere definisce quanto accaduto: un salasso per i pensionati.
Pensioni e inflazione: assegni più alti, ma pensionati più poveri
C’è un altro dato che rende immediatamente visibile l’impoverimento. Nel 2011 i 2.500 euro lordi utilizzati come riferimento valevano 5,34 volte il trattamento minimo; nel 2022 i 2.614 euro raggiunti dall’assegno ne valevano 5,07 e nel 2025, nonostante la pensione fosse salita a 2.826 euro, il rapporto era sceso a 4,72 volte il minimo.
L’importo nominale cresce, dunque, ma il suo valore relativo diminuisce. Ed è difficile parlare di privilegi quando una pensione che sulla carta aumenta consente, nel tempo, di acquistare sempre meno.
Non stiamo parlando, peraltro, soltanto delle cosiddette pensioni d’oro. Itinerari Previdenziali individua il ceto medio pensionistico nella fascia compresa tra circa 2.400 e 5.300 euro lordi mensili. È proprio su questa fascia che l’analisi mette in evidenza gli effetti delle numerose modifiche intervenute negli anni sui meccanismi di rivalutazione.
Rivalutazione delle pensioni: una battaglia che portiamo avanti dal 2014
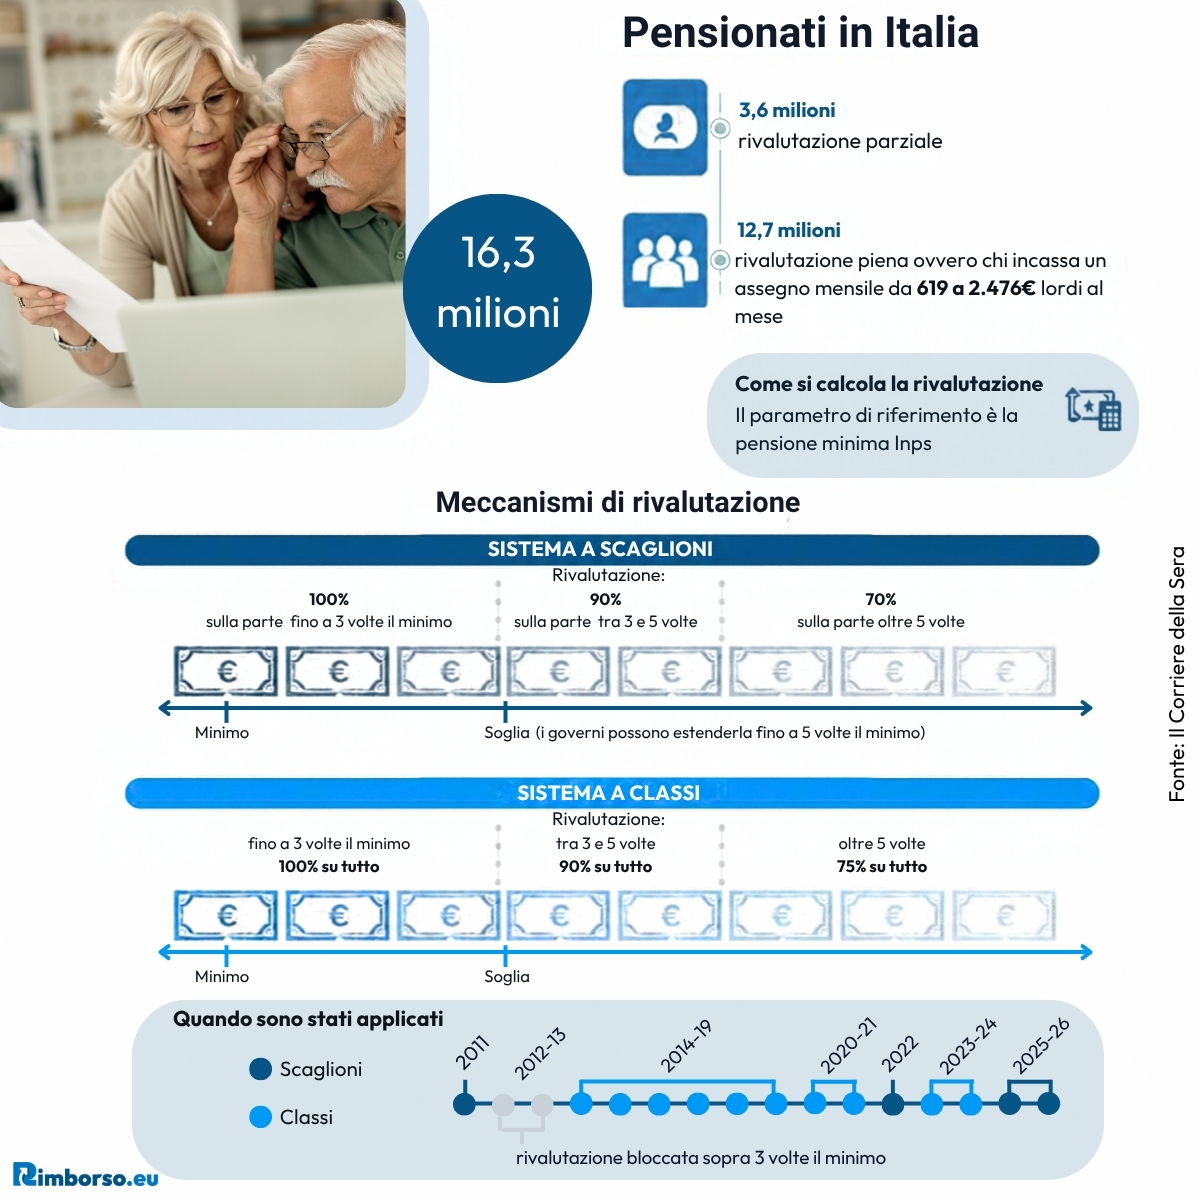
La perequazione è il meccanismo attraverso il quale le pensioni vengono adeguate all’aumento del costo della vita. In teoria serve a impedire che l’inflazione impoverisca progressivamente chi vive del proprio assegno; nella pratica, però, le pensioni non recuperano necessariamente il 100% dell’aumento dei prezzi.
È precisamente su questo punto che dal 2014 portiamo avanti la nostra battaglia per tutti i pensionati. Non abbiamo mai considerato la rivalutazione una questione puramente contabile, perché dietro ogni percentuale ridotta, ogni blocco e ogni modifica delle soglie c’è una conseguenza concreta sul reddito delle persone.
I dati pubblicati oggi non fanno che rendere ancora più evidente ciò che sosteniamo da oltre dieci anni.
Secondo la ricostruzione del Dataroom, in circa trent’anni il sistema di rivalutazione delle pensioni è stato modificato 15 volte. L’Italia ha alternato blocchi, sistemi a classi, sistemi a scaglioni e differenti percentuali di recupero dell’inflazione, creando un quadro nel quale il pensionato può trovarsi a perdere potere d’acquisto senza avere alcuna possibilità di intervenire.
L’effetto trascinamento: quello che perdi oggi pesa anche domani
C’è poi un aspetto sul quale insistiamo da tempo e che aiuta a comprendere perché le cifre possano diventare così elevate: il cosiddetto effetto trascinamento.
Quando una pensione non recupera completamente l’inflazione, la perdita non si limita a quell’anno. L’assegno rimane più basso e le rivalutazioni successive vengono calcolate proprio su quella base ridotta. La stessa analisi del Dataroom spiega il meccanismo con un esempio molto semplice: se una pensione avrebbe dovuto aumentare di 100 euro e ne recupera soltanto 50, l’anno successivo i nuovi calcoli partiranno da una pensione che ha già perso quei 50 euro. La differenza, quindi, tende ad accumularsi e a replicarsi negli anni.
Ed è qui che il salasso diventa evidente.
Nel caso analizzato, tra il 2012 e il 2022 la differenza rispetto a una pensione cresciuta sempre quanto il costo della vita arriva a 22.979 euro lordi. Nel 2023 e nel 2024, proprio mentre l’inflazione torna a mordere con particolare forza, cambiano nuovamente le regole e il pensionato preso come esempio recupera soltanto il 53% dell’inflazione sull’intero assegno.
Secondo i dati riportati dal Dataroom, questo sistema avrebbe consentito allo Stato di risparmiare complessivamente 10 miliardi di euro sulla spesa pensionistica in due anni. Ma ciò che per il bilancio pubblico rappresenta un risparmio, visto dalla parte dei pensionati significa una quota del costo della vita che non viene recuperata.
Tra il 2023 e il 2025 si aggiungono così altri 14.519 euro lordi di differenza. Sommando questa cifra ai 22.979 euro del periodo precedente si arriva ai 37.498 euro lordi complessivi.
Naturalmente non si tratta di denaro materialmente prelevato dal conto corrente del pensionato, ma della differenza rispetto all’ipotesi di un assegno che avesse seguito pienamente il carovita. La precisazione è necessaria, ma non attenua il problema: il potere d’acquisto non recuperato è comunque denaro che manca nella vita reale dei pensionati.
Dal retributivo al contributivo: il problema riguarda anche i pensionati di domani
La questione diventa ancora più delicata se guardiamo al futuro. Perché, mentre continuiamo la battaglia sulla rivalutazione degli assegni già maturati, il sistema pensionistico italiano sta progressivamente completando il passaggio dal metodo retributivo a quello contributivo.
Nel sistema retributivo, semplificando, la pensione è calcolata tenendo conto delle retribuzioni pensionabili e dell’anzianità contributiva. Nel contributivo, invece, l’assegno è molto più direttamente collegato ai contributi effettivamente accumulati durante la vita lavorativa.
Il principio è intuitivo: più basso è il montante contributivo accumulato, più contenuto rischia di essere l’assegno futuro. Questo significa che stipendi bassi, periodi di disoccupazione, part-time, precarietà e anni senza versamenti possono presentare il conto non soltanto durante la vita lavorativa, ma anche decenni dopo.
Lo spartiacque fondamentale è il 1995: per chi non aveva anzianità contributiva al 31 dicembre di quell’anno si applica il metodo contributivo, mentre per chi aveva già versamenti possono convivere, a seconda della situazione individuale, quote retributive e contributive. Dal 1° gennaio 2012, inoltre, le anzianità successive vengono calcolate con il metodo contributivo anche per chi proveniva dal retributivo.
Il passaggio, quindi, è già in corso da anni.
Con il contributivo rischiamo pensioni ancora più povere?
Dire che il contributivo produrrà automaticamente pensioni più basse per tutti sarebbe una semplificazione. Il problema nasce soprattutto dall’incontro tra questo metodo di calcolo e le carriere di chi ha trascorso anni tra salari bassi, precarietà e discontinuità lavorativa.
Su questo punto condividiamo la forte preoccupazione espressa nell’analisi del Corriere: se gli assegni futuri saranno sempre più direttamente collegati ai contributi effettivamente versati, chi ha avuto una carriera fragile rischia di arrivare alla pensione già con un reddito più contenuto. Se poi, una volta maturata la pensione, anche la protezione dall’inflazione viene ridotta attraverso le regole della perequazione, il problema diventa doppio.
Il rischio è quello di arrivare alla pensione con meno e vedere poi quel “meno” perdere progressivamente valore.
Ed è difficile accettare che, dopo una vita di lavoro e contributi, la tutela del potere d’acquisto possa essere considerata semplicemente una leva attraverso la quale contenere la spesa pubblica.
Lo diciamo dal 2014. Oggi i numeri ci dicono quanto è costato
I dati pubblicati oggi danno nuovi numeri a un problema che denunciamo da oltre dieci anni.
Dal 2014 portiamo avanti una battaglia sulla rivalutazione che non riguarda una singola categoria o una singola fascia di assegni: riguarda il principio che il valore della pensione maturata dopo una vita di lavoro debba essere tutelato nel tempo.
Per questo condividiamo la preoccupazione e il giudizio espresso nell’analisi del Dataroom. Parlare di salasso non ci sembra eccessivo quando, nel caso ricostruito, la differenza accumulata in tredici anni arriva a 37.498 euro lordi e quando una perdita apparentemente limitata può continuare a moltiplicare i propri effetti negli anni attraverso l’effetto trascinamento.
Oggi, con il progressivo passaggio al contributivo, questa battaglia diventa ancora più importante. Non basta difendere il valore delle pensioni di chi è già uscito dal lavoro: bisogna interrogarsi anche su quale assegno potranno maturare i lavoratori di oggi e su quale protezione dall’inflazione avranno domani.
Perché la domanda non è soltanto quando andremo in pensione, e neppure soltanto quanto prenderemo.
La vera domanda è quanto varranno quei soldi nel corso degli anni.
E se una pensione continua ad aumentare sulla carta mentre chi la percepisce diventa progressivamente più povero, dopo oltre dieci anni di battaglie crediamo sia arrivato il momento di chiamare il problema con il suo nome: un salasso per le tasche dei pensionati.
Fonte principale: Dataroom – Corriere della Sera, “La sberla ai pensionati: quanto ha perso davvero il ceto medio in 13 anni”.